

Післясорока років фінансові пріоритети багатьохлюдей зазнають трансформації. Зростаєзначення таких сфер, як здоров’я,житло, освіта дітей та фінансова безпека.Разом з тим, вагоміші покупки частішеоцінюються крізь призму їхньої довгостроковоїкористі. Повномасштабне вторгнення росіїлише посилило ці тенденції: плануваннявеликих витрат стало більш виваженим,а заощадження сприймаються не простояк кошти «на майбутнє», а як фундаментфінансової стабільності.
Finance.ua дослідив, як вікові зміни впливаютьна фінансові звички українців та якікатегорії витрат стають пріоритетнішими.
Фінансові витрати українців до повномасштабного вторгнення
Для порівняння, звернемося до останніхдоступних довоєнних даних Державноїслужби статистики. У 2021 році споживчівитрати становили 90,7% від загальнихвитрат українських домогосподарств. Найбільшу частку займали витрати напо харчування та безалкогольні напої — 51,1%.
Витрати на житло, комунальні послуги(вода, електроенергія, газ та інші видипального) складали 13,5%. Транспорт — 2,9%, охорона здоров’я — 3,8%, відпочинок ікультура — 1,5%, освіта — 1,0%.
Цідані дозволяють зрозуміти, наскількизначною є частка витрат на базовіпотреби в українських домогосподарствах.Проте, через військові дії, державнастатистика щодо доходів та витратдомогосподарств не публікується у повномуобсязі, що ускладнює пряме порівнянняструктури витрат за різні періоди.
Томусучасну картину фінансових пріоритетівформують на основі соціологічнихдосліджень, банківської статистики тааналітики фінансового ринку.
Вплив війни на ставлення до витрат
Дослідження, проведене Gradus Research у серпні 2025 року, охопило 600 українців віком від 18 до 60 років із доходами вище за середній, які проживають у містах із населенням понад 50 тисяч осіб. Результати дослідження показали наступні тенденції:
- 82% респондентів прагнуть уникнути зайвих витрат, проте не відмовляються від речей, що приносять задоволення.
- 77% намагаються купувати менше, але вищу за якістю продукцію.
- 76% інвестують у власне здоров’я.
- 59% готові витрачати кошти на те, що покращує емоційний стан.
- 52% спрямовують ресурси на розвиток та здобуття нового досвіду (навчання, подорожі).
Цікаво, що прагнення «жити сьогодні» залишається актуальним. 88% опитаних зазначили, що прагнуть жити сьогоденням, а 85% дозволяють собі те, що допомагає зберігати спокій та отримувати задоволення.
Проте, існують вікові відмінності. Найбільш схильними до таких витрат є особи віком 25–34 років. Натомість, респонденти віком 45–55 років та старші частіше схильні до заощаджень.
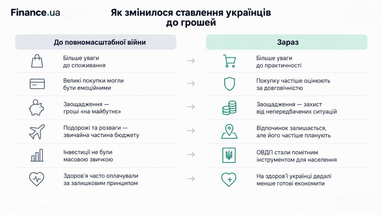
Здоров’я: пріоритет у бюджеті після 40
Однією з найпомітніших змін є ставлення до медичних витрат. Якщо в молодості люди можуть роками відкладати візит до лікаря, то з віком витрати на здоров’я дедалі частіше стають невід’ємною частиною бюджету. Своєчасне лікування та профілактика вимагають значних коштів, особливо якщо ігнорувати перші симптоми.
Війна загострила цю тенденцію, змусивши українців більше замислюватися про доступність медичної допомоги та можливість швидкого отримання лікування.
Згідно з даними Gradus Research, 70% опитаних вважають здоров’я та медичні послуги категорією, на якій не варто економити, а 76% інвестують у власне здоров’я.
Окреме дослідження Gradus щодо споживання ліків виявило ще більш виражену вікову різницю. Ліки назвали однією з основних категорій витрат 60% опитаних загалом, а серед респондентів віком 60+ цей показник сягає 78%.
Отже, з віком витрати на здоров’я стають обов’язковою складовою особистого бюджету, особливо у старших вікових групах.
Трансформація витрат на житло
У 30 років ремонт може бути способом оновити інтер’єр. Згодом пріоритетом стає комфорт та надійність житла в довгостроковій перспективі (5–10 років).
Для багатьох власників нерухомості важливішими стають витрати на якісну сантехніку, електромережу, утеплення, опалення, вікна, побутову техніку та інші рішення, що сприяють зменшенню майбутніх експлуатаційних витрат.
Війна внесла корективи, додавши витрати, яких до 2022 року багато хто не планував: зарядні станції, акумулятори, генератори, системи резервного освітлення та опалення, інші засоби автономності.
Таким чином, ремонт дедалі частіше сприймається не тільки як косметична зміна, а й як інвестиція у підвищення надійності житла та підготовку до нестабільних умов. Це особливо актуально для власників нерухомості, які не планують найближчим часом змінювати місце проживання.
Автомобіль: від статусу до надійності
З віком змінюється і ставлення до автомобіля. Якщо для молоді машина часто асоціюється зі свободою та мобільністю, то з роками більшу вагу набувають практичні характеристики: безпека, надійність, витрата пального, вартість ремонту та доступність запчастин.
Війна додала ще один аспект — мобільність. Для родини автомобіль може бути засобом швидкого перевезення дітей, літніх родичів або евакуації з небезпечних зон.
Тому старші покупці можуть віддавати перевагу автомобілям, які не створюватимуть значних непередбачених витрат у майбутньому, навіть якщо їхня вартість буде вищою за престижніші марки. Ця логіка перегукується із загальною тенденцією: 77% опитаних намагаються купувати менше, але якісніше.
Збільшення витрат на дітей
Для батьків витрати на дітей поступово трансформуються з поточного споживання на довгострокову інвестицію. Це включає витрати на репетиторів, мовні курси, спортивні секції, приватну медицину, підготовку до вступу та навчання в університетах.
Війна актуалізувала значення навичок, що розширюють майбутні можливості дітей. Англійська мова, цифрові навички, здобуття професії, можливість дистанційного навчання або вступу до закордонних вишів можуть сприйматися родиною як спосіб забезпечити дитині краще майбутнє.
Таким чином, витрати на освіту та розвиток дітей залишаються пріоритетом для багатьох сімей, навіть за умов необхідності скорочення інших необов’язкових покупок.
Подорожі: трансформація пріоритетів
Незважаючи на військові дії, українці не відмовилися від подорожей. За даними Gradus, 52% опитаних спрямовують кошти на розвиток та здобуття нового досвіду, до якого належать і подорожі. Водночас, старші вікові групи частіше обирають заощадження, ніж молодші.
Для частини людей це може означати зміну підходу до відпочинку: менше короткострокових поїздок, але більше інвестицій у комфорт та якість. Війна також змінила психологію витрат: частина українців прагне «жити тут і зараз», не відкладаючи всі бажання на невизначене «після війни».
Таким чином, спостерігається паралельне існування двох тенденцій: прагнення мати фінансовий резерв та одночасне бажання насолоджуватися життям.
Фінансова подушка: пріоритет «на чорний день» після 40
З віком фінансова подушка безпеки набуває конкретного значення, а не абстрактного накопичення. У 25 років людина може відкладати на квартиру, машину чи подорож. У старшому віці до цього списку додаються потенційна втрата роботи, витрати на лікування, допомога батькам, навчання дітей та ремонт житла.
Під час війни до звичних фінансових ризиків додалися непередбачені витрати, пов’язані з обстрілами, пошкодженням майна, переїздами чи перебоями в роботі.
Однак, результати дослідження Rating Group (травень 2024 року) показують, що наявність грошей на випадок надзвичайної ситуації відзначають 63% людей віком 18–35 років, 53% — у віковій групі 36–50 років, і 50% — серед осіб віком 51+.
Це свідчить про те, що з віком не обов’язково зростає загальна сума заощаджень, але змінюються цілі, на які люди готові їх відкладати.
Формування пенсійних накопичень
Після 40 років питання пенсійного забезпечення стає більш практичним. Люди починають оцінювати не лише поточний дохід, а й кількість років до виходу на пенсію та очікуваний рівень життя.
Втім, результати досліджень свідчать про низьку впевненість українців у власних пенсійних накопиченнях. Дослідження KSE Institute та Info Sapiens (на замовлення Міністерства соціальної політики за підтримки UNICEF Ukraine) показало, що 58% респондентів планують у старості покладатися на державну пенсію, тоді як на власні заощадження розраховують лише 36%.
Цікаво, що серед людей віком 45–59 років частка тих, хто очікує основного доходу від державної пенсії, становить 71%. Для порівняння, серед осіб 30–44 років, 38% розраховують на власні заощадження.
Це одна з ключових суперечностей української фінансової поведінки: чим ближче пенсія, тим сильніше зростає залежність від державних виплат, хоча саме в цьому віці формування власного капіталу стає особливо важливим.
Недержавні пенсійні фонди поки не набули масового поширення, але ринок поступово розвивається. За даними Національної комісії з цінних паперів та фондового ринку, станом на 30 червня 2025 року активи недержавних пенсійних фондів становили 6,18 млрд гривень, продемонструвавши зростання на 15,8% за рік.
Інвестиційні напрямки
Якщо до війни українці переважно інвестували в нерухомість, депозити або іноземну валюту, то зараз значно більшої актуальності набули державні облігації.
За даними Міністерства фінансів, станом на 1 вересня 2026 року портфель ОВДП у власності фізичних осіб перевищив 163 млрд гривень, що є історичним максимумом для внутрішнього ринку. Лише за серпень 2026 року вкладення громадян зросли більш ніж на 3,7 млрд гривень.
Для людей, що мають вільні кошти, ОВДП стають одним зі способів зберегти довгострокові заощадження, уникаючи їх простого зберігання у готівковій формі. Проте, важливо розрізняти ОВДП від фінансової подушки. Кошти на непередбачені витрати мають бути легкодоступними, тоді як інвестувати доцільніше ту частину коштів, яка не знадобиться в найближчому майбутньому.
Ставлення до кредитів після 40
Сама по собі популярність кредитування не зникає. За даними НБУ, попит домогосподарств на кредити зростав протягом 2025 року, особливо на споживчі кредити. Банки прогнозували подальше зростання попиту на споживчі та іпотечні кредити на початку 2026 року.
Відмінність полягає в призначенні позики. Кредити на невеликі спонтанні покупки можуть здаватися менш привабливими. Натомість, позика на автомобіль, житло, ремонт або іншу вагому покупку може мати економічний сенс.
Ще однією причиною уважнішого ставлення до боргового навантаження є скорочення часу до пенсії. Значне щомісячне кредитне навантаження зменшує кошти, які могли б бути спрямовані на фінансову подушку або довгострокові накопичення.
Страхування майна та здоров’я
Страхування — це фінансовий інструмент, увага до якого зросла в умовах війни.
У молодому віці страховий поліс може сприйматися як зайва витрата. Згодом, коли людина має більше активів, які потребують захисту (квартира, автомобіль, бізнес, здоров’я, дохід), страхування стає більш актуальним.
За даними НБУ, у 2025 році премії ризикових страховиків зросли на 36,3% у річному вимірі. Премії зі страхування життя збільшилися на 3,6%, а активи страховиків життя зросли на 14,8%.
Хоча це не свідчить про масове переключення українців на страхові продукти, динаміка ринку демонструє поступове зростання ролі страхування як фінансового інструменту.
Фінансові звички: різниця у 25, 40 та 50 років
Вік не є єдиним визначальним фактором фінансової поведінки. Доходи, борги та фінансові можливості можуть значно відрізнятися навіть у людей одного віку.
Узагальнюючи дані досліджень, можна виокремити такі тенденції:
| 25–39 років | 40–49 років | 50+ років |
|---|---|---|
| Активне формування капіталу | Баланс між поточними витратами та майбутнім | Збереження накопиченого |
| Витрати на житло, автомобіль, подорожі | Діти, житло, здоров’я, автомобіль | Здоров’я, житло, родина |
| Більша готовність до ризику | Пошук балансу ризику та дохідності | Перевага стабільності |
| Короткострокові фінансові цілі | Фінансові цілі на 5–10 років | Пенсія та довгострокове збереження |
| Заощадження на конкретні покупки | Формування фінансової подушки | Захист капіталу |
Важливо зазначити, що війна дещо стирає вікові відмінності: молоді люди також активно накопичують, а старші можуть бути змушені витрачати заощадження на підтримку своїх дітей та онуків.
Що насправді змінюється після 40
Головна зміна після 40 років полягає не в зростанні доходів чи скороченні витрат, а в трансформації ставлення до ризику.
Якщо фінансова помилка в 25 років може коштувати кількох місяців, то в 45 років вона може вплинути на освіту дітей, житло або майбутню пенсію.
Саме тому після 40 років зростає кількість витрат, які не дають миттєвого задоволення: медичні обстеження, страхування, ремонт інфраструктури житла, пенсійні накопичення чи купівля ОВДП. Ці витрати створюють фінансову стійкість, хоча й не завжди є видовищними.
Водночас, українці не готові повністю відмовлятися від нормального життя. За даними Gradus, 88% опитаних прагнуть жити сьогоднішнім днем, а 85% дозволяють собі те, що допомагає зберігати спокій та отримувати задоволення.
Сучасний фінансовий підхід після 40 років — це не тотальне заощадження, а радше вибіркові витрати: придбання якісних речей замість дешевих, своєчасне лікування, уникнення непотрібних кредитів. Водночас, важливо не відкладати всі радощі на невизначене майбутнє.
Висновки
Війна суттєво вплинула на фінансову поведінку українців, незалежно від віку. Проте, у старших вікових групах чітко простежується орієнтація на безпеку, якість та довгострокове планування.
Пріоритетними стають здоров’я, житло, діти, автомобіль, формування фінансової подушки та захист від значних непередбачених витрат.
Паралельно спостерігається зростання інтересу до фінансових інструментів: портфель ОВДП у власності фізичних осіб станом на вересень 2026 року перевищив рекордні 163 млрд гривень, що свідчить про їхнє перетворення на звичний інструмент збереження заощаджень.
Українці не перетворилися на суспільство, що виключно заощаджує. Люди продовжують витрачати на подорожі, комфорт, навчання та речі, що допомагають переживати складні часи.
З віком дедалі важливішим стає розуміння, яку цінність принесуть ці витрати через рік, п’ять або десять років.
За матеріалами: news.finance.ua