
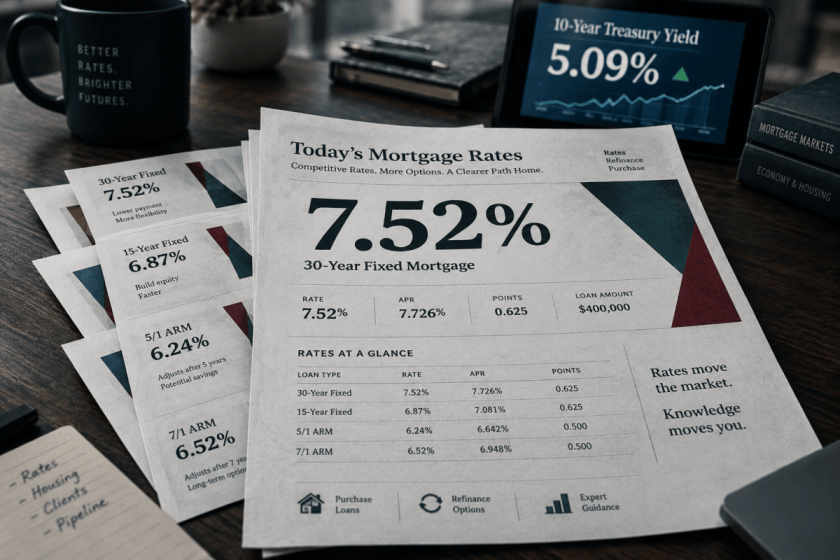
За даними HousingWire, середньозважені ставки за 30-річними іпотечними кредитами, що відповідають стандартам, становлять 7,52%, що на 11 базисних пунктів нижче, ніж тиждень тому, оскільки дохідність 10-річних казначейських облігацій впала до 5,09%.
10 жовтня 2026 року, 13:56
Зведення статті
Середньозважені ставки за 30-річними іпотечними кредитами, що відповідають стандартам, становили 7,52% у вівторок, що на 11 б.п. нижче, ніж тиждень тому, тоді як ставки за кредитами FHA впали на 19 б.п. Дохідність 10-річних казначейських облігацій знизилася до 5,09%, незважаючи на те, що спреди за іпотечними кредитами залишаються високими, а прогнози щодо видачі кредитів на 2027 рік вказують на зниження. AI Summary
Протягом більшої частини другої половини 2026 року ставки за іпотечними кредитами зростали, але цього тижня споживачі та фахівці з нерухомості отримали перепочинок.
На Центрі ставок за іпотечними кредитами HousingWire ставки за 30-річними кредитами, що відповідають стандартам, у вівторок становили в середньому 7,52% — на 11 базисних пунктів нижче, ніж тиждень тому. Ставки за 30-річними кредитами через Федеральне управління житлового будівництва (FHA) становили в середньому 7,18%, що на 19 б.п. нижче за останній тиждень і на 41 б.п. нижче, ніж два тижні тому. Ставки за 30-річними джамбо-кредитами зросли на 1 б.п. до 7,76%.
Високі ставки протягом тривалого часу призводять до зниження попиту з боку споживачів, який, як очікується, збережеться протягом наступного року. Минулого тижня на щорічній конференції та виставці Mortgage Bankers Association (MBA) у Чикаго економісти галузевої групи оголосили про очікуване скорочення обсягів видачі кредитів на купівлю житла, причому загальні показники знизяться з прогнозованих 2,1 трильйона доларів у 2026 році до 1,99 трильйона доларів у 2027 році.
Fannie Mae та Bank of America опублікували ще нижчі прогнозовані показники на 2027 рік — 1,8 трильйона доларів та 1,72 трильйона доларів відповідно.
«Минулого тижня кількість заявок на іпотечні кредити продовжувала знижуватися, оскільки 30-річна фіксована ставка за іпотечним кредитом перевищила 7,5%, продовжуючи обмежувати доступність та знижувати попит», — заявив Боб Брокcміт, президент і генеральний директор MBA. «Як купівля, так і рефінансування чутливі до зростання ставок, і потенційні позичальники стикаються з вищими витратами на фінансування.
«MBA прогнозує 5% скорочення видачі кредитів на житло до трохи менш ніж 2 трильйонів доларів у 2027 році, хоча покращення запасів житла та накопичений попит можуть стимулювати активність купівлі».
Різке зниження дохідності казначейських облігацій
Нещодавнє зниження 30-річних ставок за іпотечними кредитами збігається з різким падінням дохідності 10-річних казначейських облігацій, яка впала з пікового рівня 5,31% 5 жовтня до 5,09% 16 жовтня. Однак спреди між 30-річними ставками за іпотечними кредитами та 10-річними казначейськими облігаціями становили 2,21% 15 жовтня, що вище за нещодавній мінімум 1,92% на початку вересня.
У своїй щотижневій серії відео «Ribler on Rates» Ден Ріблер із Longbridge Financial зазначив, що швидке зниження дохідності казначейських облігацій такого масштабу є незвичним.
«Для контексту, наскільки це значний рух: за останні п’ять років було два випадки, два дні, коли ми спостерігали зниження дохідності 10-річних казначейських облігацій на 25 базисних пунктів або більше. … Залежно від того, як ви це розглядаєте, це рух раз на п’ять років. Це велика справа.
«Заголовки повідомляють: «Гей, акції ШІ падають, долари перетікають у казначейські облігації, і це правда. Але якщо заглибитися, то справа не лише в акціях ШІ. Це ринок переоцінює, як він розглядає потоки доларів у ризики ШІ, і якось це відбувається (все одночасно)», — додав він.
З огляду на наступне засідання Федерального резерву 28 жовтня, нещодавні дані щодо зайнятості та інфляції свідчать про те, що монетарні чиновники збережуть ставку овернайт у поточному діапазоні 3,75%–4%. Інструмент FedWatch CME Group у вівторок показав, що 85% трейдерів процентних ставок очікують паузи в підвищенні ставки наступного тижня. Але майже 75% прогнозують підвищення на 25 б.п. у грудні.
Одета Куші, заступник головного економіста First American, заявила HousingWire на MBA Annual, що, на її думку, «стійкий ринок праці дозволив ФРС підвищити процентні ставки, оскільки вони почуваються впевнено, намагаючись уповільнити економіку, не занурюючи її в рецесію з втратою робочих місць. Наразі я б класифікувала (ринок праці) як стабільний.
«І щоб не зловживати терміном «низькі найми, низькі звільнення», але я думаю, що в цьому щось є», — додала вона. «Ми перебуваємо на ринку праці, де роботодавці не обов’язково наймають, але й не звільняють, що означає, що працівники залишаються на своїх місцях. Вони не часто змінюють роботу, що є великим стимулом для купівлі та продажу житла».
На чому слід зосередитися кредиторам?
Білл Норт, старший віце-президент і керівник іпотечного ринку в Bank of Texas, дочірній компанії BOK Financial, у своїх письмових коментарях висловив оптимістичний погляд на наступний рік.
Хоча ставки за іпотечними кредитами виявилися значно вищими за консенсусні прогнози на початок року — і після короткочасного падіння нижче 6% у лютому — Норт зазначив, що ринки почали адаптуватися. Це включає ставлення потенційних покупців житла, які «залишалися дещо стійкими», — додав він.
«Життєві події, такі як зміна роботи, розширення сім’ї та переїзд, продовжують стимулювати купівлю житла, незважаючи на вищі витрати на позики», — зазначив Норт. «Навпаки, мільйони домовласників мають ставки за іпотечними кредитами значно нижчі за сьогоднішні, що утримує деяких покупців і продавців осторонь».
З наближенням 2027 року Норт вказав, що фахівці з іпотечного кредитування повинні мати на увазі рішення ФРС, показники інфляції, показники споживчої впевненості та рівень запасів житла. «Клієнти, які відчувають безпеку щодо зайнятості та доходу, будуть приймати важливі фінансові рішення, незалежно від поточного рівня ставок», — сказав він.
Очікується, що рефінансування стане все більш рідкісним у 2027 році, при цьому MBA прогнозує лише 571 мільярд доларів рефінансування наступного року, що на 17% менше, ніж у 2026 році. Але Кайл Басс, менеджер з виробництва компанії Refi.com, афілійованої компанії Veterans United Home Loans, зазначив, що сьогоднішні покупці будуть у вигідному становищі, щоб скористатися перевагами, коли ставки значно знизяться.
«Навіть короткочасні покращення ціни можуть створити можливості для позичальників з вищими існуючими ставками за іпотечними кредитами або тих, хто прагне консолідувати дорожчі борги», — заявив Басс у своїй заяві. «Для багатьох домовласників рішення про рефінансування — це вже не просто зниження ставки за іпотечним кредитом. Все більше це стосується покращення загального грошового потоку домогосподарства шляхом заміни дорогого обертового боргу більш керованою структурою».
Пов’язані
- BOK Financial
- Federal Reserve
- Longbridge Financial
- Mortgage Bankers Association
За матеріалами: www.housingwire.com