

Представники бізнесу ініціювали діалог з Державною податковою службою (ДПС) щодо перегляду критеріїв для визначення підприємств, що мають критичне значення для економіки, та введення пільгових умов для компаній, які зазнали збитків внаслідок російських атак. У ДПС висловили занепокоєння щодо потенційного впливу таких рішень на доходи державного бюджету, який фінансує оборону та соціальні виплати. Ці питання обговорювалися під час зустрічі, присвяченої проблемам податкового адміністрування в умовах воєнного стану та зростання інтенсивності російських обстрілів.
Перегляд критеріїв критичності підприємств
Під час зустрічі представниця міжнародного фармацевтичного концерну Bayer запропонувала переглянути критерій обсягу сплачених податків, який наразі використовується для визначення статусу критично важливого підприємства. Крім того, було висловлено пропозицію запровадити пільги для компаній, які зазнали фінансових втрат через агресію РФ. В.о. голови ДПС Леся Карнаух зазначила, що безпосередньо встановленням критеріїв критичності займається Міністерство економіки. Водночас, податкова служба висловила готовність оперативно надавати необхідну документацію підприємствам. Пані Карнаух наголосила, що надання податкових пільг матиме значний вплив на державний бюджет, який формується коштом податків та міжнародної допомоги.
Безпекові ризики відкритих даних та відновлення документів
Представник торговельної мережі Comfy підняв питання щодо безпеки інформації про складські приміщення та ангари, де зберігається продукція. Він висловив думку, що відкритий доступ до таких даних в умовах війни створює додаткові ризики обстрілів та ускладнює процес оренди. Також було порушено проблему 90-денного терміну для відновлення пошкоджених документів, який бізнес вважає недостатнім в умовах бойових дій. Бізнес-спільнота запропонувала повністю перейти на електронний документообіг, що зменшить ризики втрати звітності через фізичне знищення паперових носіїв.
Проблеми списання активів та специфіка ОПК
Важливим питанням стало списання активів на тимчасово окупованих територіях. Підприємства стикаються з труднощами через неможливість проведення фізичної інвентаризації, що може призвести до додаткових податкових нарахувань на майно, яке могло бути знищене. Серед інших тем, що обговорювалися, були:
- Правила реалізації продукції, яка зазнала пошкоджень внаслідок обстрілів.
- Процедури роботи з товарно-транспортними на આવ્યાми.
- Особливі вимоги для підприємств оборонно-промислового комплексу (ОПК), зокрема, необхідність врахування обмежень щодо розголошення інформації про зруйновані об’єкти та обладнання.
Контекст та існуючі механізми підтримки
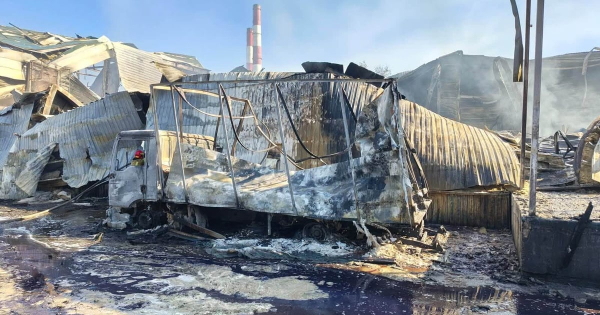
Зустріч ДПС з представниками бізнесу відбулася на тлі зростання кількості російських атак на складські потужності та виробничі об’єкти українських компаній. Підприємства змушені одночасно вирішувати питання підтвердження втрати майна, відновлення документації та дотримання податкових зобов’язань в умовах обмеженого доступу до пошкоджених або окупованих територій. Згідно з чинними правилами Міністерства економіки (постанова №76), для отримання статусу критично важливого підприємства загальна сума сплачених податків, зборів та платежів за звітний рік має перевищувати еквівалент 1,5 млн євро за курсом Національного банку. Це один із критеріїв, поряд із валютною виручкою та стратегічним значенням, що дозволяє компанії отримати цей статус. Раніше в.о. голови ДПС повідомляла про розробку комплексу заходів для спрощення податкового адміністрування для підприємств, що постраждали від агресії. Міністр економіки Олександр Кравченко анонсував нові програми підтримки підприємців, включаючи пільгове фінансування для ритейлу, розширення програми “5/7/9” та включення Києва та Київської області до територій підвищеного ризику для доступу до розширеного страхування воєнних ризиків. Загальна потреба у фінансуванні цих заходів оцінюється в 6 млрд грн. Уряд наразі шукає джерела фінансування.