

Ринок нерухомості у 2023 році зіткнувся з тією ж проблемою, що й у 2022-му: надто високі ставки за іпотечними кредитами перешкоджали зростанню обсягів продажів житла. У 2024 році, коли цикл підвищення ставок Федеральною Резервною Системою завершено, розглянемо, що це означатиме для попиту на житло та цін на нього. Однак, річний прогноз має свої обмеження, і в цьому непередбачуваному економічному циклі, річний прогноз без урахування змінних може стати застарілим. Щотижня публікується аналітичний звіт про стан ринку нерухомості з прогнозними даними та інсайтами, що дозволяє оперативно адаптуватися до ринкових умов.
Прогноз на 2024 рік:
Дохідність 10-річних облігацій та ставки за іпотекою
У 2024 році діапазон дохідності 10-річних облігацій буде подібний до 2023 року, але з певними новими факторами, що потребують уваги.
- Діапазон дохідності 10-річних облігацій: 3.21%–4.25%
- Ставки за іпотекою: 5.75%–7.25%
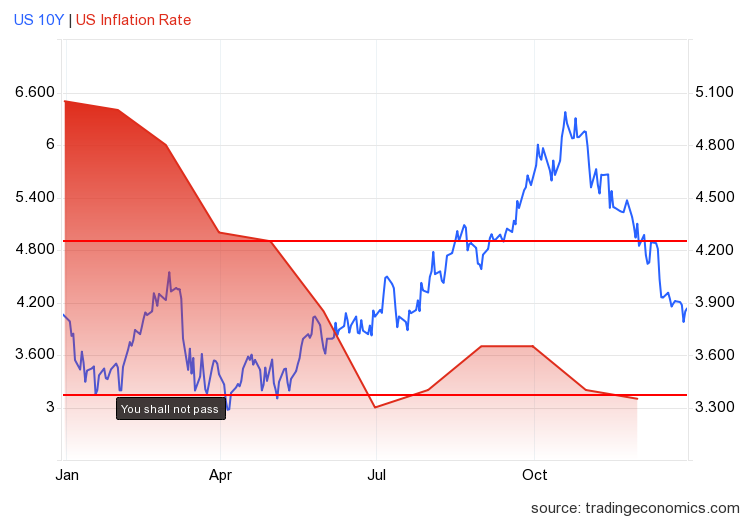
Ключовим рівнем дохідності 10-річних облігацій, на який варто звернути увагу, є 3.37%. Для його зниження минулого року необхідне було б значне послаблення на ринку праці. Якщо ж дані щодо зайнятості чи економіки стануть слабшими, цей рівень може бути пройдено, що відкриє можливість для зниження дохідності 10-річних облігацій до 2.72% у 2024 році. За умови покращення спредів, це могло б призвести до ставок за іпотекою нижче 5% – позитивний сценарій для ринку нерухомості. Якщо спреди залишаться високими, ставки за іпотекою коливатимуться в межах 5%-6%. Якщо дохідність 10-річних облігацій перевищить 4.25%, це означатиме, що економіка США перевищила очікування, як це було у 3-му кварталі, коли зростання становило 5%, а кількість звернень за допомогою з безробіття зменшилася.
На діаграмі нижче показано динаміку дохідності 10-річних облігацій з прив’язкою до темпів зростання інфляції за 2023 рік:
Тепер розглянемо ставки за іпотекою!
У 2024 році спред між дохідністю 10-річних облігацій та ставками за іпотекою може покращитися, що означатиме зниження ставок за іпотекою на 0.625%–1%. Наприклад, за умови нормальних спредів ставки за іпотекою вже зараз були б нижчими за 6%, тоді як наприкінці 2023 року вони становили 6.67%. Якщо спреди нормалізуються, а дохідність 10-річних облігацій знизиться до нижньої межі діапазону 2024 року, ставки за іпотекою можуть опуститися нижче 5%.
За відсутності підвищення ставок з боку ФРС, будь-яке послаблення економіки, особливо на ринку праці, створюватиме сприятливіші умови для зниження ставок за іпотекою. На відміну від 2023 року, цього року більше позитивних факторів, що можуть призвести до зниження ставок, аніж до їхнього зростання.
Ціни на житло
За інших рівних умов, у 2024 році зростання цін на житло в національному масштабі повторить показники 2023 року: низьке одноцифрове зростання.
Що може призвести до прискорення зростання цін на житло вище за низькі одноцифрові показники? Якщо прогноз виявиться помилковим, ставки за іпотекою знижуватимуться довше, і не з’явиться достатньо нових оголошень про продаж житла у 2024 році, тоді ціни можуть зрости швидше, оскільки збережеться проблема: надмірна кількість покупців, які претендують на обмежену кількість житла.
Що може спричинити зниження цін на житло? Це станеться, якщо відбудеться сплеск “стресового” інвентарю (житла, яке продається через фінансові труднощі власників), а ставки за іпотекою не знизяться достатньо, щоб поглинути цей новий обсяг пропозиції. Протягом попереднього десятиліття ставки за іпотекою переважно перебували в діапазоні 3.75%-4.75%, але останнім часом ситуація змінилася. Тому цей сценарій слід розглядати лише у випадку зростання “стресового” інвентарю.
Наприклад, у період з 2008 по 2011 рік щотижнева кількість нових оголошень про продаж житла коливалася від 250 000 до 400 000, з піковими сезонними показниками 370 000 та 400 000. У пікові сезони 2021, 2022 або 2023 років кількість нових оголошень про продаж не перевищувала 90 000. Тому, якщо ми побачимо збільшення “стресових” нових оголошень, слід негайно реагувати та аналізувати динаміку співвідношення попиту та пропозиції.
Однак, ці дискусії стануть актуальними лише після появи відповідних щотижневих даних. У цьому випуску подкасту HousingWire Daily пояснюється, як швидко змінилася динаміка ринку нерухомості після 9 листопада 2022 року, коли ціни повернулися до рекордних значень за кілька місяців. Саме тому щотижневі дані мають таке велике значення!
Продажі на вторинному ринку житла
Коли на початку 2023 року ставки за іпотекою знизилися з 7.375% до 5.99%, було зафіксовано один із найвищих показників продажів на вторинному ринку житла – з 4 мільйонів до 4.55 мільйона. Для стабільного зростання продажів та досягнення показників 4.72 мільйона продажів на місяць потрібне зниження ставок, і щоб вони залишалися нижчими за 6% протягом певного часу.
Щотижнево відстежуватиметься статистика заявок на іпотеку. Однак, у 2024 році ключовим показником є місячний показник у 4.72 мільйона, оскільки висока вартість житла через поточні ставки негативно впливає на продажі.
Продажі на первинному ринку житла
Поки ставки за іпотекою знижуються, забудовники зможуть продавати житло, оскільки вони можуть пропонувати нижчі ставки за іпотекою, ніж на вторинному ринку, і мають портфель житла для продажу. Вони мають 106 000 одиниць житла, будівництво яких ще навіть не розпочато, і лише 78 000 готових будинків. Вони будуть поступово керувати своїми запасами.
Економічний прогноз
Розглядаючи економічний цикл та ринок нерухомості, ми вступаємо в 2024 рік зі схожим сценарієм, як і в 2023 році. Давайте розглянемо цю динаміку.
5 серпня 2022 року було піднято останній сигнал тривоги в моделі з шести показників рецесії. Однак, до 9 листопада 2022 року стало очевидно, що динаміка ринку нерухомості змінилася, і, якщо аналіз був правильним, забудовники мали б ставитися до свого бізнесу більш оптимістично. І справді, індекс впевненості забудовників почав зростати на початку 2023 року.
Зі зростанням ставок за іпотекою до 8%, показники впевненості забудовників почали знижуватися, головним чином через тиск на менших забудовників. Тепер, коли ставки знову знизилися, це позитивний фактор для ринку індивідуального житла. Ринок продажів нового житла має більший вплив на економіку завдяки робочим місцям у будівництві та покупкам дорогих товарів. Натомість, ринок продажів існуючого житла більше пов’язаний з перерозподілом комісій та послугами перевезення.
Люди правильно відстежують показники впевненості забудовників. Однак, показники впевненості забудовників та продажі нового житла відновили зростання у 2023 році, і тепер, зі зниженням ставок майже на 1.5% у 2024 році, нижчі ставки знову позитивно впливатимуть на показники впевненості забудовників.
Це стосується лише ринку індивідуального житла, а не ринку квартир, який рухається до спаду активності. Це фактор, на який слід звернути увагу, що стосується ринку праці, оскільки деякі забудовники не потребуватимуть стільки працівників для будівництва квартир. Коли ставки залишаються надто високими протягом тривалого часу, це зрештою впливає на майбутнє виробництво.
Ми почнемо говорити про рецесію лише тоді, коли кількість звернень за допомогою з безробіття перевищить 323 000 за чотиритижневий ковзний середній показник. Ми не будемо говорити про рецесію сьогодні, наступного року чи навіть цього десятиліття, доки це не станеться. Історія економіки показує, що для виникнення рецесії, пов’язаної зі втратою робочих місць, необхідне послаблення ринку праці. Якщо ви стежили за моїми матеріалами під час пандемії COVID-19, ви знаєте два ключові висновки щодо ринку праці та те, що баланси домогосподарств зараз набагато кращі, ніж будь-коли. Коли кількість звернень за допомогою з безробіття перевищить критичний рівень, ми матимемо ґрунтовну дискусію про економіку та ринок нерухомості, але поки що не зараз.
Якщо в економіці не станеться кредитної події, що призведе до жорсткіших умов кредитування, споживач має триматися у 2024 році, особливо з нижчими ставками за іпотекою. Це означатиме, що забудовники зможуть продавати більше житла та довше утримувати працівників будівництва. Зниження зайнятості у будівельному секторі є типовою ознакою всіх рецесій, пов’язаних із втратою робочих місць, і поки що нам вдалося цього уникнути.
На 2024 рік хочу наголосити, що економічні дані можуть змінюватися миттєво — як позитивно, так і негативно — у спосіб, який не спостерігався протягом попереднього десятиліття. Відстеження щотижневих показників буде мати вирішальне значення для ринку нерухомості та економіки. Я відстежую ці показники щодня, щоб вам не доводилося цього робити!
Ринок продажів існуючого житла протягом останніх 18 місяців демонстрував обсяги продажів, близькі до рівнів часів Великої рецесії. Тепер настав час, щоб ФРС відмовилася від своєї політики щодо ринку нерухомості часів COVID-19 і знову підтримала його. Настав час вивести ринок житла США з політики COVID-19 та стимулювати зростання продажів.
За матеріалами: www.housingwire.com